Kundenkarte im Wallet: Payment und Loyalty verbinden
Bezahlen und Belohnen wachsen zusammen. Wir zeigen, wie Wallet-Karten, Loyalty-Apps und Payment-Integration die Kundenbindung stärken und welche Variante zu welchem Unternehmen passt.

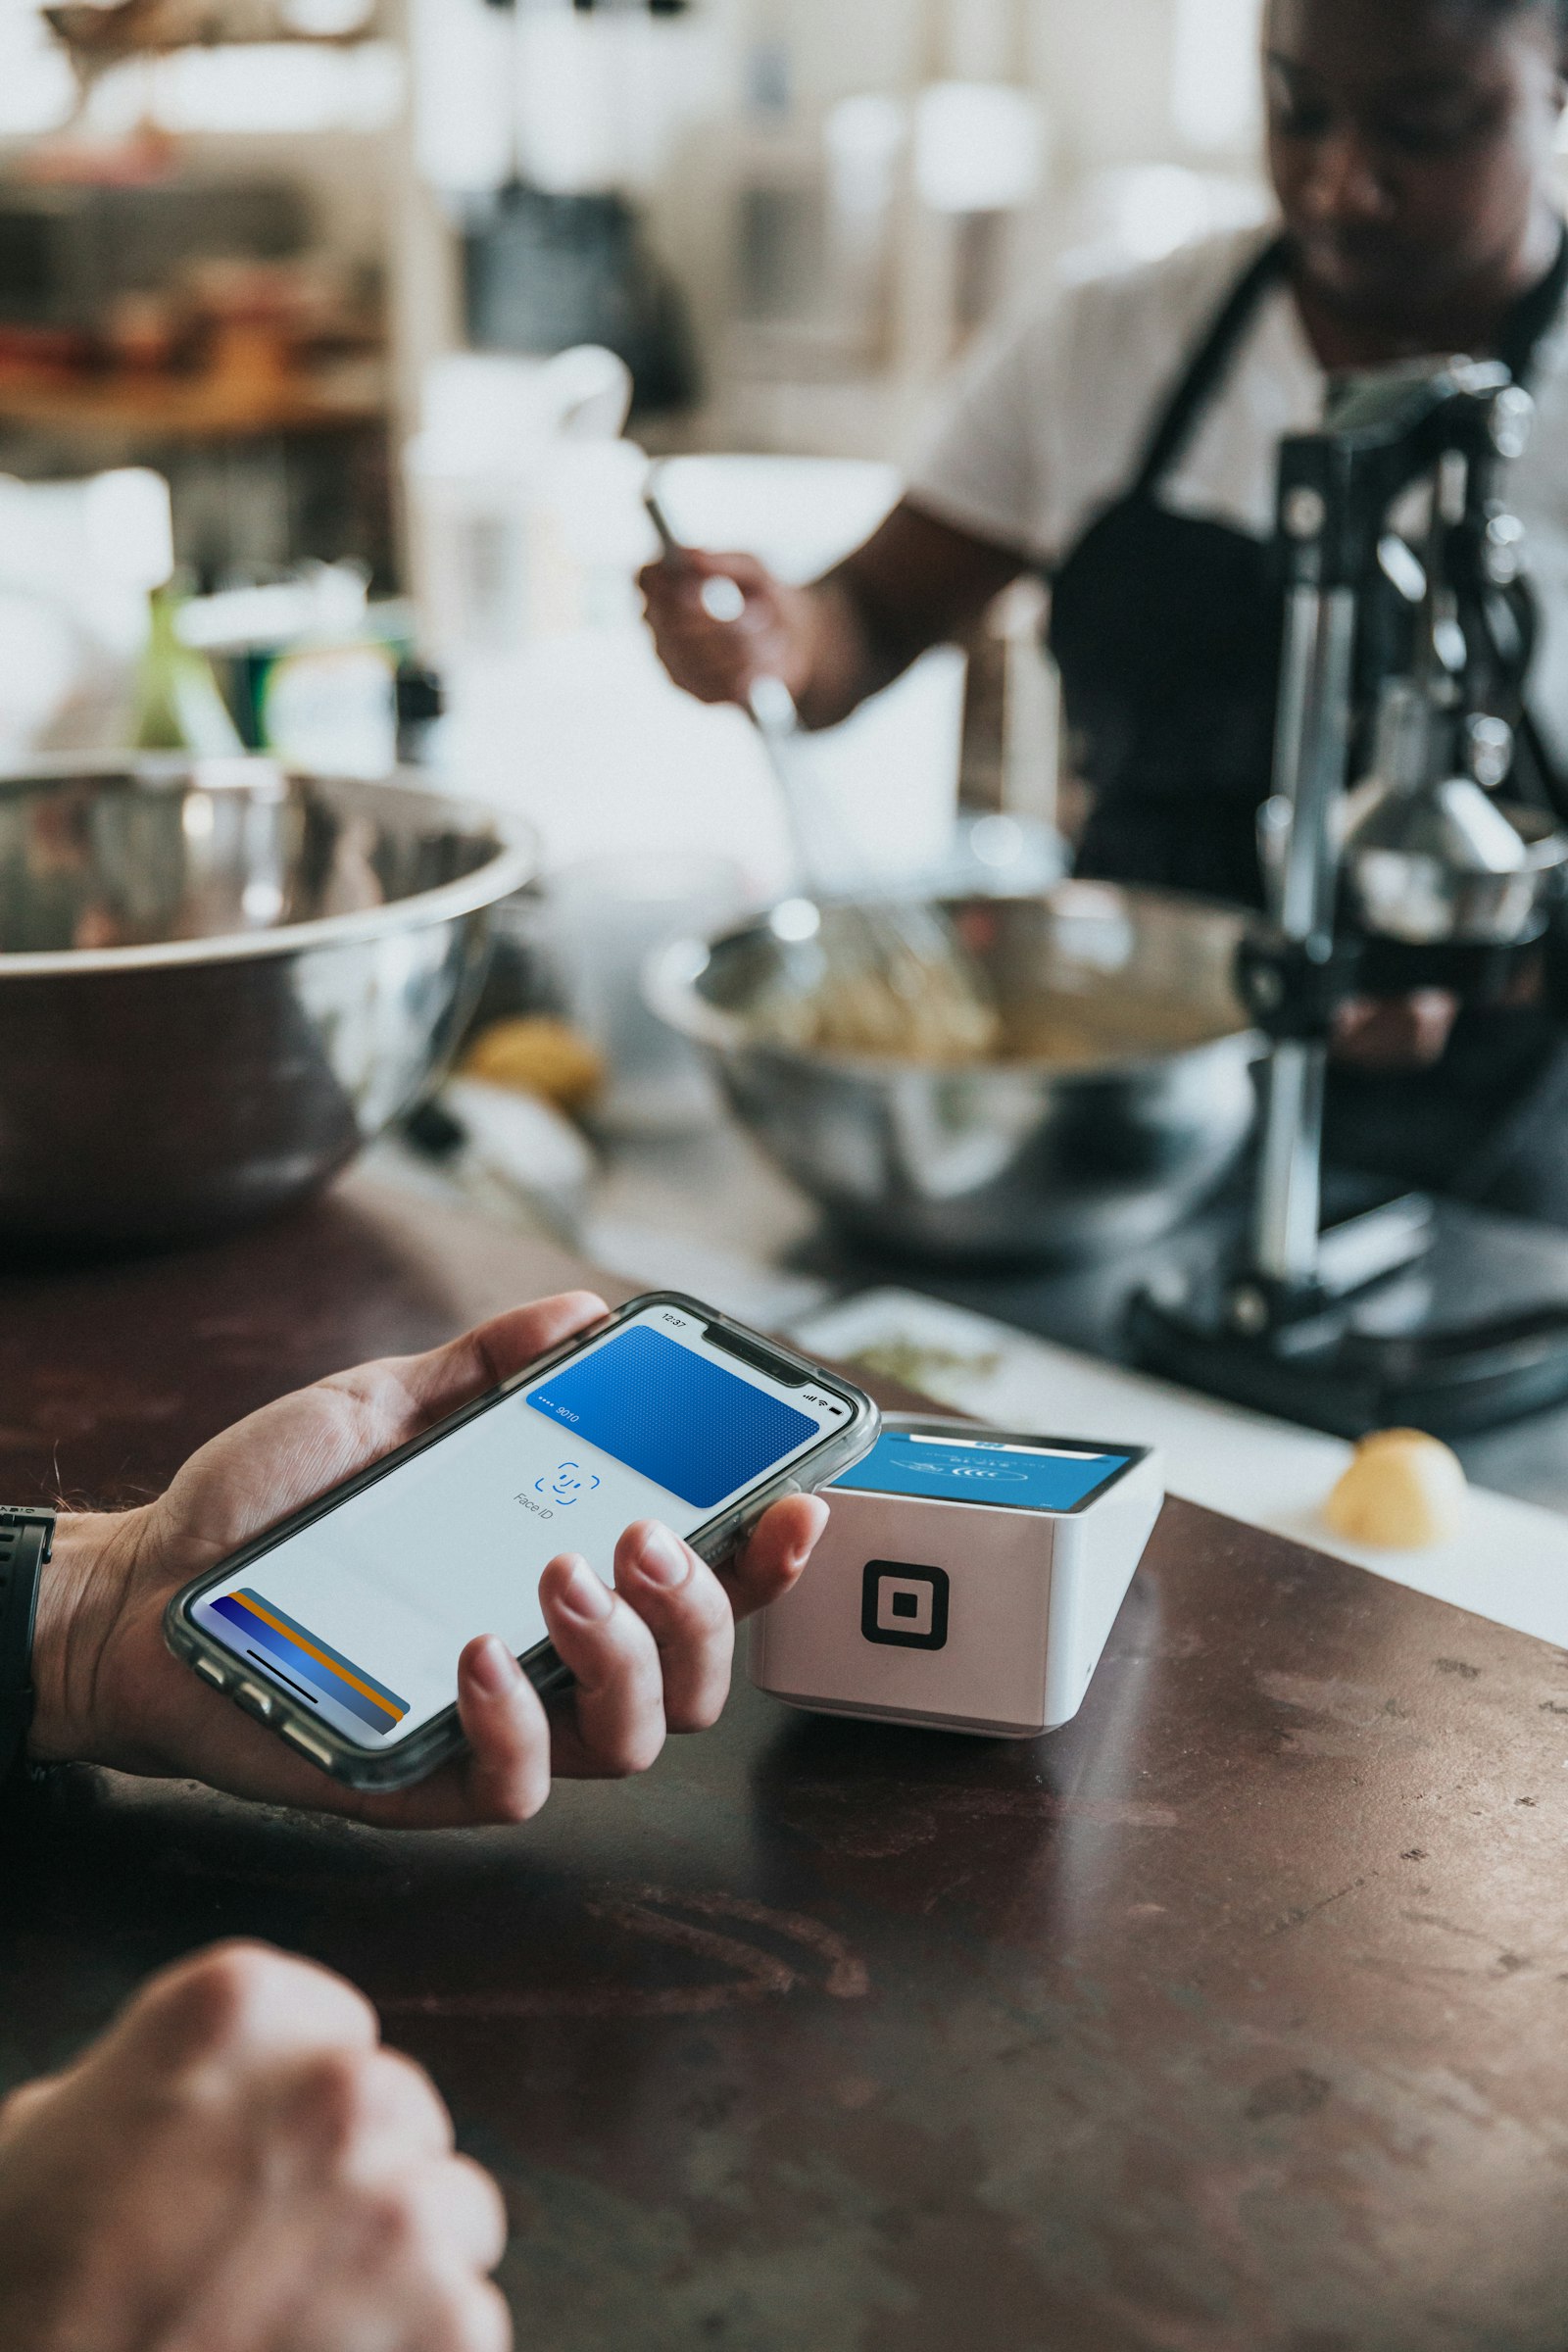
Kurzantwort: Eine Kundenkarte im Wallet liegt in Apple Wallet oder Google Wallet direkt neben der Bezahlkarte. Kund:innen müssen keine App öffnen und keine Plastikkarte suchen, die Karte zeigt Punktestand und Angebote und kann sich aktualisieren. Payment und Loyalty zu verbinden heißt, Identifikation und Belohnung so nah wie möglich an den Moment des Bezahlens zu bringen. Das senkt Reibung und liefert saubere Daten.
Warum Payment und Loyalty zusammengehören
Die Deutschen zahlen zunehmend digital. Laut Bundesbank sank der Anteil von Bargeld an allen Transaktionen zwischen 2021 und 2023 von 58 auf 51 Prozent. Der Anteil mobiler Zahlungen hat sich im selben Zeitraum auf 6 Prozent etwa verdreifacht, und 44 Prozent der Befragten bevorzugen inzwischen unbare Zahlung (Deutsche Bundesbank).
Für Loyalty-Programme ist das eine Chance. Jede Sekunde, die zwischen Bezahlen und Identifizieren liegt, kostet Teilnahme. Wer an der Kasse erst eine Karte suchen oder eine App öffnen muss, lässt es oft bleiben. Wo Bezahlen und Belohnen in einem Schritt passieren, werden mehr Transaktionen einer Person zugeordnet, und genau diese Daten braucht ein Programm.
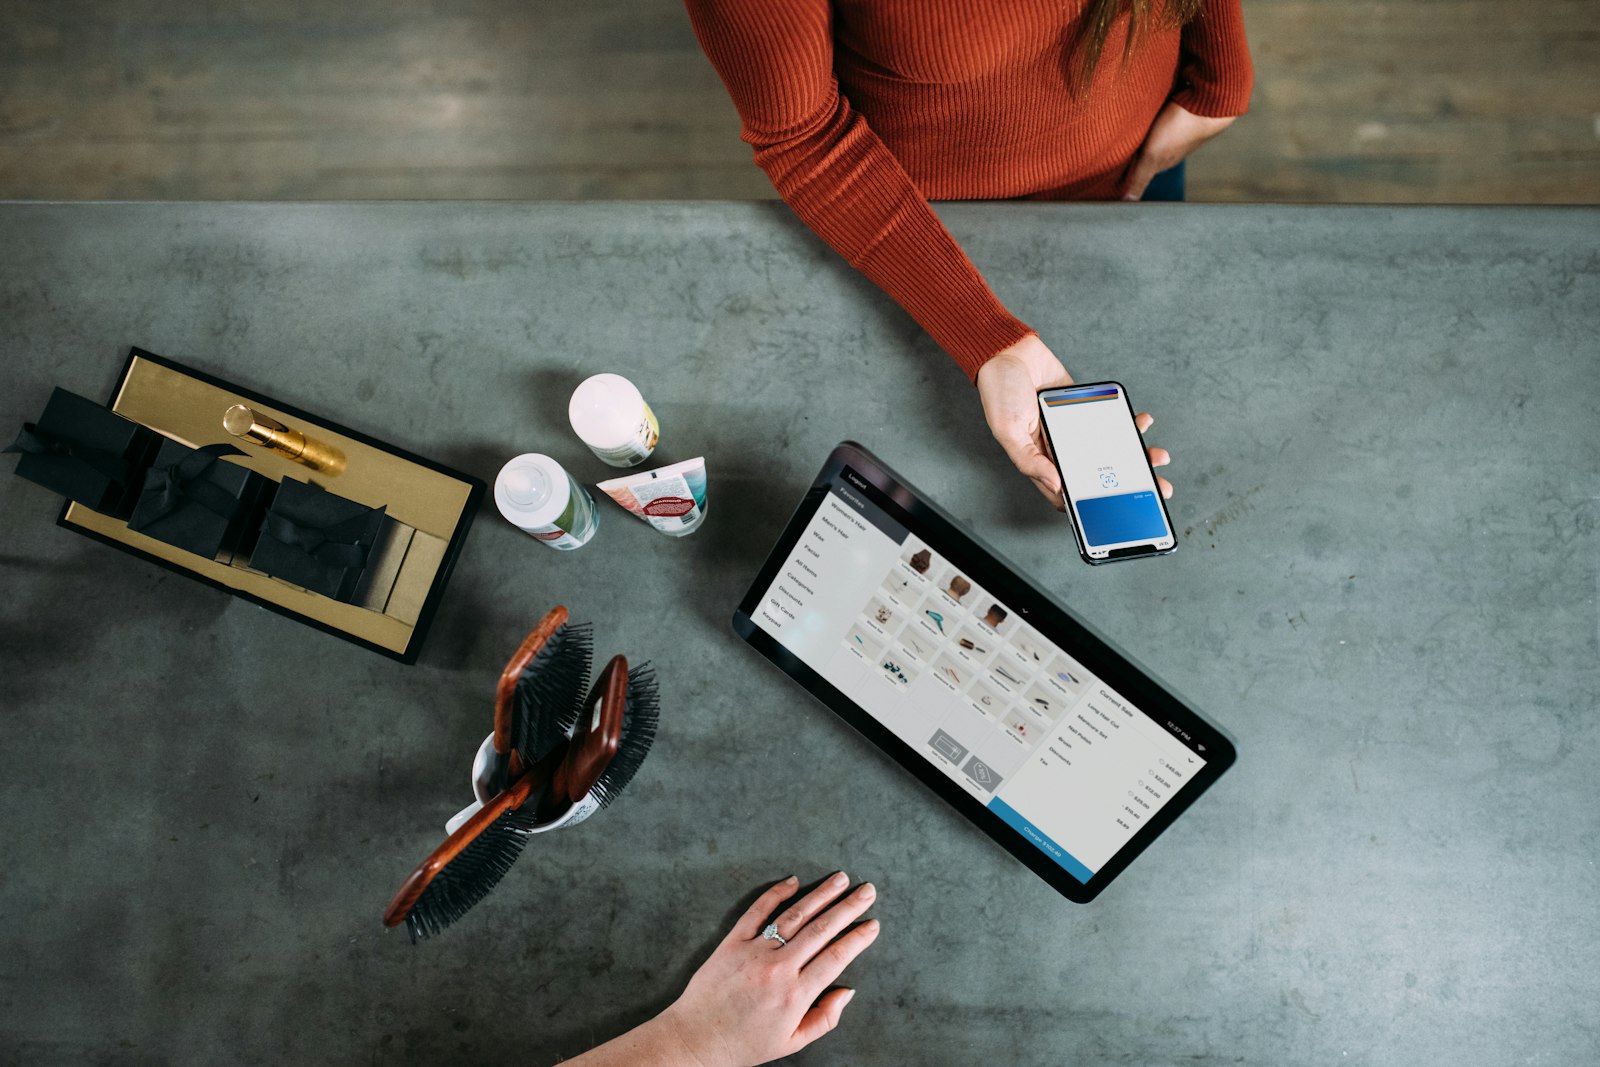
Drei Wege, Payment und Loyalty zu verbinden
1. Die Kundenkarte im Wallet
Apple Wallet und Google Wallet unterstützen Kundenkarten als eigenen Kartentyp. Die Karte kann den aktuellen Stand anzeigen, sich aktualisieren und bei Apple zum Beispiel abhängig vom Standort eingeblendet werden. Google Wallet unterstützt unter anderem Push-Benachrichtigungen und verknüpfte Angebote (Apple, Google).
- Stärken: keine App-Installation nötig, sehr niedrige Einstiegshürde, liegt dort, wo auch bezahlt wird.
- Grenzen: begrenzter Platz für Inhalte, weniger Interaktion als in einer App.
- Passt für: Programme mit vielen Gelegenheitskund:innen, schnellen Einstieg, Handel und Gastronomie.
Ein Beispiel: Bei Subway Rewards in Deutschland lässt sich der QR-Code des Programms in die Wallet legen (Subway). Wie das Programm insgesamt funktioniert, zeigt unsere Analyse von Subway Rewards.
2. Die Loyalty-App
Eine eigene Loyalty-App bietet den meisten Raum: Punktestand, Status, personalisierte Angebote, Challenges, Vorbestellung und im besten Fall Bezahlen in einem Schritt. Sie ist der stärkste Kanal für Engagement, aber sie muss erst installiert und genutzt werden.
- Stärken: volle Kontrolle, reiche Interaktion, eigener Push-Kanal, direkte Datenbasis.
- Grenzen: Installationshürde, Entwicklungs- und Pflegeaufwand, Wettbewerb um Platz auf dem Homescreen.
- Passt für: Marken mit häufigen Kontakten und engagierten Kund:innen.
3. Die verknüpfte Zahlungskarte
Hier wird die Bezahlkarte selbst zum Identifikationsmittel: Kund:innen hinterlegen einmal ihre Karte, und jede Zahlung damit wird automatisch dem Programm zugeordnet. Das ist die reibungsloseste Variante, braucht aber Payment-Partner und eine saubere Einwilligung.
- Stärken: keine zusätzliche Handlung an der Kasse, sehr hohe Zuordnungsquote.
- Grenzen: technische und rechtliche Komplexität, Abhängigkeit von Zahlungsdienstleistern.
- Passt für: große Programme und Multipartner-Modelle.
In der Praxis kombinieren viele Programme die Wege: Die Wallet-Karte senkt die Einstiegshürde, die App vertieft die Beziehung. Die digitale Kundenkarte ist oft der erste Schritt.
Was die Verbindung für die Kundenbindung bringt
Mehr Teilnahme. Je weniger Handgriffe, desto mehr Transaktionen werden gesammelt.
Bessere Daten. Zugeordnete Transaktionen sind die Grundlage für Segmentierung, Personalisierung und die Vorhersage von Abwanderung.
Belohnung im richtigen Moment. Direkt nach dem Bezahlen ist der Kauf noch präsent. Ein Hinweis auf gesammelte Punkte oder eine nahe Prämie knüpft genau daran an, eine E-Mail Tage später nicht mehr.
Kanalsteuerung. Wer Belohnungen an eigene Kanäle wie App, Wallet oder eigenen Shop bindet, holt Kund:innen aus fremden Plattformen zurück und behält Daten und Marge.
Kundenkarte im Wallet einführen: die ersten Schritte
1. Ziel festlegen. Soll die Wallet-Karte neue Mitglieder gewinnen, die Identifikation an der Kasse erleichtern oder eine bestehende Plastikkarte ablösen? Das Ziel bestimmt Gestaltung und Kommunikation.
2. Inhalte definieren. Was soll die Karte zeigen: Punktestand, Status, aktuelles Angebot, nächste Prämie? Weniger ist mehr, die Karte muss auf einen Blick verständlich sein.
3. Anmeldung vereinfachen. Ein QR-Code an der Kasse, auf dem Kassenbon oder in der Bestätigungs-E-Mail, wenige Pflichtfelder und die Karte direkt zum Hinzufügen. Jede zusätzliche Hürde kostet Teilnahme.
4. Anbindung an Kasse und Plattform klären. Die Karte muss an der Kasse gescannt werden können und ihren Stand aus der Loyalty-Plattform beziehen. Punktestände in Echtzeit schaffen Vertrauen.
5. Aktualisierungen nutzen. Eine Karte, die sich bei neuen Punkten oder Angeboten aktualisiert, bleibt im Blick. Plane, welche Ereignisse eine Aktualisierung auslösen.
6. Weg in die App offenhalten. Die Wallet-Karte ist ein Einstieg. Wer häufiger kauft, sollte einen guten Grund bekommen, die App zu nutzen, etwa exklusive Angebote oder Challenges.
Typische Fehler
Die App als Pflicht. Wer für jede Teilnahme eine App-Installation verlangt, verliert viele Gelegenheitskund:innen. Eine Wallet-Karte als Einstieg senkt die Hürde.
Die Wallet-Karte als Plastikkarte in digital. Eine Wallet-Karte, die sich nie aktualisiert und nie etwas zeigt, verschenkt ihr Potenzial.
Payment ohne Einwilligung. Die Verknüpfung von Zahlungsdaten mit einem Kundenprofil braucht eine klare Rechtsgrundlage und Transparenz.
Insellösungen. Wenn Wallet, App und Kasse unterschiedliche Punktestände zeigen, zerstört das Vertrauen schneller, als jede Prämie es aufbauen kann.
So setzt Goldmarie & Friends Payment und Loyalty um
Die Loyalty-Plattform von Goldmarie & Friends verbindet Wallet-Karte, Loyalty-App und Kassenanbindung mit einem gemeinsamen Punktestand und Kundenprofil. So wählen Kund:innen den Weg, der zu ihnen passt, und das Programm erkennt sie trotzdem über alle Kanäle. Das CRM nutzt die Transaktionsdaten für personalisierte Angebote, und Behavioral Engineering sorgt dafür, dass die Belohnung im richtigen Moment ankommt. Aus 22+ Jahren und 100+ Programmen wissen wir, welche Kombination zu welchem Geschäftsmodell passt.
Häufige Fragen
Was ist eine Kundenkarte im Wallet?
Eine digitale Kundenkarte, die in Apple Wallet oder Google Wallet gespeichert wird. Sie liegt neben den Bezahlkarten, zeigt zum Beispiel Punktestand oder Angebote und kann ohne eigene App genutzt werden.
Brauche ich eine App oder reicht eine Wallet-Karte?
Das hängt von der Kontaktfrequenz und dem Engagement deiner Kund:innen ab. Eine Wallet-Karte ist ein niedrigschwelliger Einstieg, eine App bietet mehr Interaktion. Viele Programme kombinieren beides.
Wie verbreitet ist Mobile Payment in Deutschland?
Laut Bundesbank lag der Anteil mobiler Zahlungen an allen Transaktionen 2023 bei 6 Prozent, etwa dreimal so hoch wie 2021. Bargeld kam auf 51 Prozent der Transaktionen.
Kann ich Punkte automatisch beim Bezahlen sammeln lassen?
Ja, wenn die Zahlungskarte mit dem Programm verknüpft ist oder die Identifikation im Bezahlvorgang der App integriert ist. Dafür braucht es passende Partner und eine klare Einwilligung.
Welche Vorteile hat die Verbindung von Payment und Loyalty?
Mehr Teilnahme durch weniger Reibung, bessere Daten für Personalisierung, Belohnung im richtigen Moment und die Möglichkeit, Kund:innen in eigene Kanäle zu lenken.
Du willst Bezahlen und Belohnen verbinden?
Goldmarie & Friends entwickelt die passende Kombination aus Wallet, App und Kassenanbindung für dein Programm. Sprich mit uns über dein Vorhaben.
Über die Autorin / den Autor
Carina bringt komplexe Loyalty-Themen auf den Punkt: klar, verständlich und gut strukturiert.
Let’s talk Loyalty.
30 Minuten, unverbindlich: Wir schauen gemeinsam, welche Kombination aus Wallet, App und Kasse zu deinem Programm passt.
30 Minuten, unverbindlich: Wir schauen gemeinsam, welche Mechanik zu deinem Programm passt.
Beratungstermin buchen